Domain fernwärmeanlagen.de kaufen?
Wir ziehen mit dem Projekt
fernwärmeanlagen.de um.
Sind Sie am Kauf der Domain
fernwärmeanlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fernwärmeanlagen.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Kermi kv-Einsatz Fernwärmeanlagen Ventileinsatz V4K-F, ZV00120001 ZV00120001Kermi kv-Einsatz Fernwärmeanlagen Ventileinsatz V4K-F, ZV00120001 ✓ Heizkörpermarke aus Plattling, Niederbayern, seit 1960 Technische Daten Artikelnummer ZV00120001 EAN 403748608257819,71 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Kermi Service KV-Einsatz für geringe Wassermengen ( Fernwärmeanlagen ), ZV00620001 ZV00620001Kermi Service KV-Einsatz für geringe Wassermengen ( Fernwärmeanlagen ), ZV00620001 ✓ Heizkörpermarke aus Plattling, Niederbayern, seit 1960 Technische Daten Artikelnummer ZV00620001 EAN 403748610172948,40 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
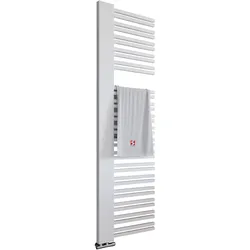
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Schulte Bad Heizkörper Europa Heizung mit Mittelanschluss - HeizungHeizkörper Europa mit Mittelanschluss Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab H280695 695 x 500 x 10-107 309 2,7 300 H281135 1135 x 600 x 102-107 601 5,1 600 H281535 1535 x 600 x 102-107 818 6,9 600 Der Badheizkörper Europa ist in zwei Farben erhältlich: Alpinweiß und Anthrazit. Beide Farben überzeugen durch Eleganz und wirken sich positiv auf die gesamte Optik Ihres Badezimmers aus. Entscheiden Sie sich für den Heizkörper Europa und erfreuen Sie sich jeden Tag aufs Neue an seiner zuverlässigen Heizleistung sowie seinem exklusiven Design. Produktdetails: - Vier Standardgrößen zur Auswahl - Anschlüsse unten mittig - Wandabstand: 500 mm Breite: 36 - 43 mm | 600 mm Breite: 16 - 21 mm - Wandabstand Mitte Anschluss: 500 mm Breite: 52 - 59 mm | 600 mm Breite: 32 - 37 mm - Mittelanschlussmodelle: 91 -98 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 888 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - H280695 - Schulte Heizkörper Europa mit Anschluss unten links und rechts Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Design-Heizkörper für Ihr ganzes Haus Sie finden in unserem Sortiment eine breite Palette passender Heizkörper für Ihr Badezimmer. Darüber hinaus bieten wir auch für Ihre Wohnräume, die Küche, das Büro, den Flur und Ihren Keller geeignete Heizkörper an. Neben einer zuverlässigen Heizleistung überzeugen unsere Heizkörper mit Ihrer modernen Optik. Wir bieten eine Vielzahl verschiedener Designs an, welches Modell passt zu Ihrer Wohnsituation? Vielfältigkeit überzeugt Unsere Heizkörper und Handtuchwärmekörper sind in vielerlei Varianten erhältlich. Ob mit ebenmäßiger Oberfläche, mit sichtbaren Heizlamellen oder als Handtuchwärmer mit oder ohne abklappbaren Teilen zur optimalen Aufhängung - wir bieten für jeden Geschmack und jedes Bedürfnis den passenden Artikel. Gestaltungsmöglichkeiten S160,05 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter


-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **

Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Kermi kv-Einsatz Fernwärmeanlagen Ventileinsatz V4K-F, ZV00120001 ZV00120001Kermi kv-Einsatz Fernwärmeanlagen Ventileinsatz V4K-F, ZV00120001 ✓ Heizkörpermarke aus Plattling, Niederbayern, seit 1960 Technische Daten Artikelnummer ZV00120001 EAN 403748608257819,71 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Kermi Service KV-Einsatz für geringe Wassermengen ( Fernwärmeanlagen ), ZV00620001 ZV00620001Kermi Service KV-Einsatz für geringe Wassermengen ( Fernwärmeanlagen ), ZV00620001 ✓ Heizkörpermarke aus Plattling, Niederbayern, seit 1960 Technische Daten Artikelnummer ZV00620001 EAN 403748610172948,40 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Schulte Bad Heizkörper Europa Heizung mit Mittelanschluss - HeizungHeizkörper Europa mit Mittelanschluss Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab H280695 695 x 500 x 10-107 309 2,7 300 H281135 1135 x 600 x 102-107 601 5,1 600 H281535 1535 x 600 x 102-107 818 6,9 600 Der Badheizkörper Europa ist in zwei Farben erhältlich: Alpinweiß und Anthrazit. Beide Farben überzeugen durch Eleganz und wirken sich positiv auf die gesamte Optik Ihres Badezimmers aus. Entscheiden Sie sich für den Heizkörper Europa und erfreuen Sie sich jeden Tag aufs Neue an seiner zuverlässigen Heizleistung sowie seinem exklusiven Design. Produktdetails: - Vier Standardgrößen zur Auswahl - Anschlüsse unten mittig - Wandabstand: 500 mm Breite: 36 - 43 mm | 600 mm Breite: 16 - 21 mm - Wandabstand Mitte Anschluss: 500 mm Breite: 52 - 59 mm | 600 mm Breite: 32 - 37 mm - Mittelanschlussmodelle: 91 -98 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 888 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - H280695 - Schulte Heizkörper Europa mit Anschluss unten links und rechts Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Design-Heizkörper für Ihr ganzes Haus Sie finden in unserem Sortiment eine breite Palette passender Heizkörper für Ihr Badezimmer. Darüber hinaus bieten wir auch für Ihre Wohnräume, die Küche, das Büro, den Flur und Ihren Keller geeignete Heizkörper an. Neben einer zuverlässigen Heizleistung überzeugen unsere Heizkörper mit Ihrer modernen Optik. Wir bieten eine Vielzahl verschiedener Designs an, welches Modell passt zu Ihrer Wohnsituation? Vielfältigkeit überzeugt Unsere Heizkörper und Handtuchwärmekörper sind in vielerlei Varianten erhältlich. Ob mit ebenmäßiger Oberfläche, mit sichtbaren Heizlamellen oder als Handtuchwärmer mit oder ohne abklappbaren Teilen zur optimalen Aufhängung - wir bieten für jeden Geschmack und jedes Bedürfnis den passenden Artikel. Gestaltungsmöglichkeiten S160,05 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Smyrek, Volker: Lichttechnik und EnergieversorgungLichttechnik und Energieversorgung , für Veranstaltungstechniker , Sonstige > Auto-Tuning & -Styling , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170725, Produktform: Kartoniert, Beilage: Mit 98 Übungsaufgaben, Autoren: Smyrek, Volker~Kruse, Diana~Hascher, Ralph, Auflage: 17002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 428, Abbildungen: 400 farbige Abbildungen, 43 farbige Tabellen, Keyword: Elektrotechnik; Energieversorgung; Fachbuch; Licht und Strom; Lichtgestaltung; Lichttechnik; Physik; Technik; Veranstaltungstechnik; Veranstaltungstechniker; praxisorientiertes Lehrbuch; pysikalische Grundlagen der Optik, Fachschema: Energieversorgung~Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Technologie, Fachkategorie: Elektronik, Nachrichtentechnik~Energieerzeugung und -verteilung~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 428, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 238, Breite: 169, Höhe: 27, Gewicht: 917, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783777616896, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 164614149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kapitalertragsteuer automatisch abgeführt?
Wird Kapitalertragsteuer automatisch abgeführt? Die Kapitalertragsteuer wird in der Regel automatisch von Banken, Versicherungen oder Investmentgesellschaften abgeführt, wenn sie Kapitalerträge an den Kunden auszahlen. Dies betrifft beispielsweise Zinsen, Dividenden oder Kursgewinne. Der abgeführte Betrag wird direkt an das Finanzamt überwiesen. Es ist jedoch wichtig, die abgeführte Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eventuelle Steuervorteile geltend zu machen oder eine Rückerstattung zu erhalten. Es kann auch vorkommen, dass die Kapitalertragsteuer nicht automatisch abgeführt wird, zum Beispiel bei ausländischen Kapitalerträgen oder bestimmten Wertpapiergeschäften. In solchen Fällen ist es wichtig, sich selbstständig um die Abführung der Steuer zu kümmern. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.